
Фрахтовые ставки растут из-за высокого спроса и перебоев в цепочках поставок. В тих условия Maersk дважды за лето повысила собственный прогноз. Компания также частично смягчила опасения инвесторов, связанные с ростом затрат на топливо из-за конфликта на Ближнем Востоке и американских тарифов
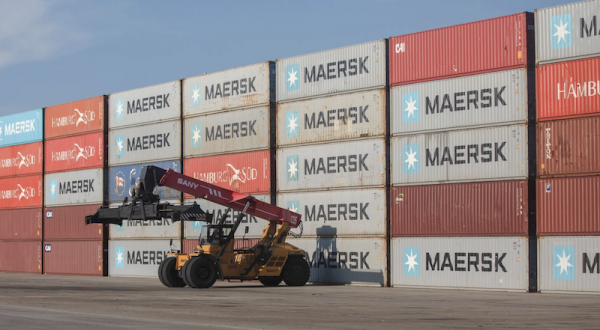
Источник изображения: Bloomberg
Но аналитики по-прежнему смотрят на акции осторожно. Лишь один из 26 экспертов, которых отслеживает Bloomberg, рекомендует покупать бумаги Maersk. Многие сомневаются в устойчивости высоких фрахтовых ставков и других благоприятных факторов.
Логистические сбои толкают цены вверх
Перебои с поставками в Красном море и Ормузском проливе сыграли на руку контейнерным перевозчикам. Они сократили доступную вместимость судов и сдвинули баланс спроса и предложения в пользу судовладельцев.
Но эта поддержка может ослабнуть, когда перевозчики, включая Maersk, возобновят транзит через Красное море. В долгосрочной перспективе на фрахтовые ставки будет давить избыток мощностей.
Параш Джайн из HSBC — единственный аналитик с рекомендацией покупать акции Maersk. Он признает, что рост фрахтовых ставок будет замедляться, но считает, что компания выглядит сильнее конкурентов в дальних морских перевозках, включая Hapag-Lloyd и Cosco Shipping Holdings.
По словам Джайна, Maersk выигрывает благодаря диверсифицированному бизнесу. Помимо морских перевозок, компания развивает логистику и терминальные услуги. Это сглаживает волатильность прибыли и делает Maersk «самой качественной защитной циклической компанией в секторе».
В понедельник аналитики Barclays под руководством Марко Лимите заявили, что Maersk подходит к ноябрьской отчетности с «чрезвычайно сильных» стартовых позиций. Это, по их мнению, может дать акциям позитивный импульс.
JPMorgan ждет разворота
Аналитики JPMorgan Chase под руководством Алексии Догани придерживаются более осторожного среднесрочного прогноза. После отчета за второй квартал, где Maersk повысила ожидания, Догани назвала текущий настрой вокруг акций «пиком бычьего оптимизма» и рекомендовала проявлять осторожность.
Она подтвердила целевую цену в 10 000 датских крон, или $1 543. Это меньше половины текущей стоимости акций.
«Мы считаем текущие уровни прибыли и фрахтовых ставок неустойчивыми, — написала Догани в записке от 31 августа. — Сильный денежный поток в ближайшее время вряд ли принесет акционерам существенную отдачу, потому что капитальные затраты в океанском сегменте придется увеличить, чтобы остановить потерю мощностей, которая продолжается последние шесть лет».
В 2026 году ставки против Maersk принесли трейдерам убытки. Акции торгуются примерно на 25% выше средней 12-месячной целевой цены аналитиков, которых отслеживает Bloomberg. Короткие позиции тоже сократились. По данным S&P Global Market Intelligence, доля акций Maersk, которые инвесторы заняли для сделок против бумаги, упала примерно с 20% в начале года до около 10% сейчас.
«Maersk несколько раз повышала прогнозы; возможно, инвесторы задаются вопросом, может ли это повториться», — сказал инвестиционный экономист Nordnet Пер Хансен, объясняя, почему акции Maersk продолжают опережать консенсус-прогнозы. По его словам, при таком пессимизме аналитиков «у акций есть широкое пространство для роста», если рейтинги начнут повышать.
Подготовлено Profinance.ru по материалам Bloomberg
MarketSnapshot — ProFinance.Ru в Telegram
По теме:
Контейнерные гиганты готовятся вернуться в Красное море
Maersk: Ормузский пролив остается «накрепко закрытым»
